今日 2026年10月24日 星期六
12
2011
年
3
4
纳税人报
按日期搜索
您好,欢迎阅读数字报刊!
在线订阅
邮件地址:
纳税人报检索
[往期回顾]
您正在阅读:
纳税人报
>
20260902期
>
第3版:实务
< 上一期
下一期 >
第3版:实务
PDF原版
上一版
下一版
声明
第3版:实务
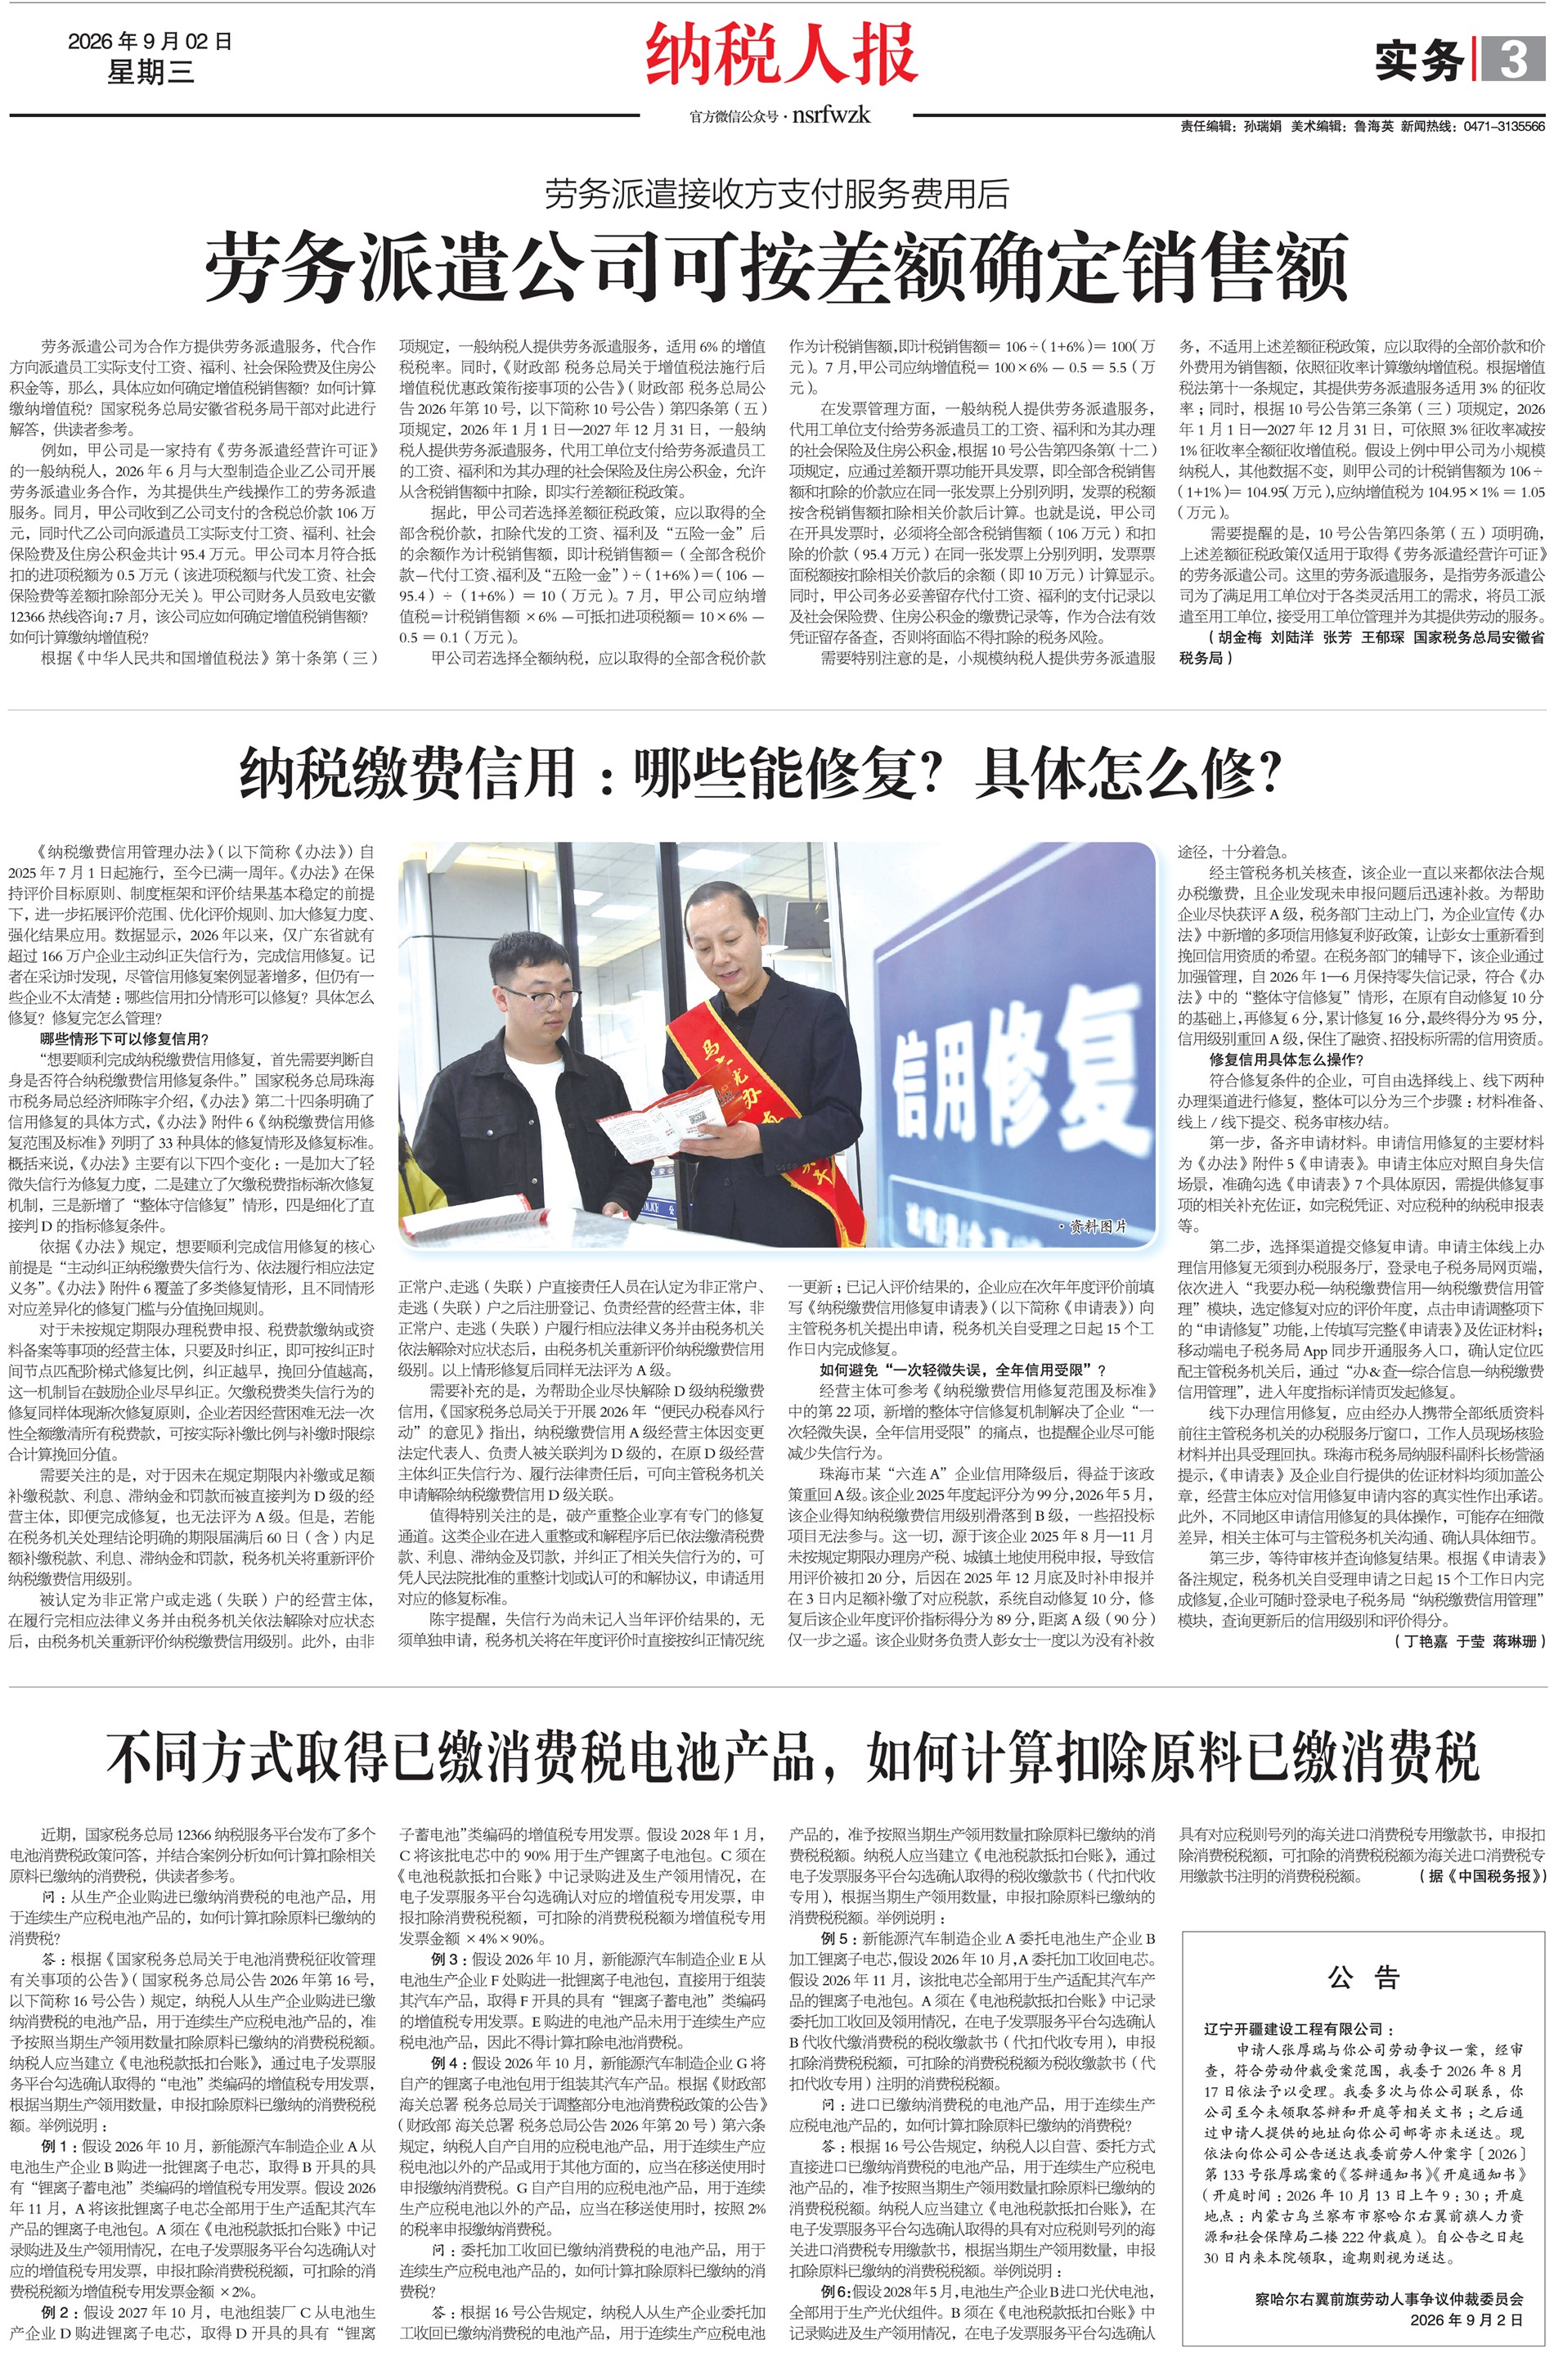
劳务派遣公司可按差额确定销售额
纳税缴费信用:哪些能修复?具体怎么修?
不同方式取得已缴消费税电池产品,如何计算扣除原料已缴消费税
版面导航
第1版:
1版
第2版:
理论
第3版:
实务
第4版:
税讯
近期阅读
20260819期
20260826期
版权声明
关于本报
Copyright
©
2026, All Rights Reserved
内蒙古新华融媒有限公司版权所有


 PDF原版